Het onderwerp komt zelden spontaan op tafel, maar juist het bespreken van het afscheid kan later een onverwachte financiële opluchting opleveren. De kosten voor een uitvaart zijn in Nederland al behoorlijk, en alle signalen wijzen erop dat deze de komende jaren verder zullen stijgen.
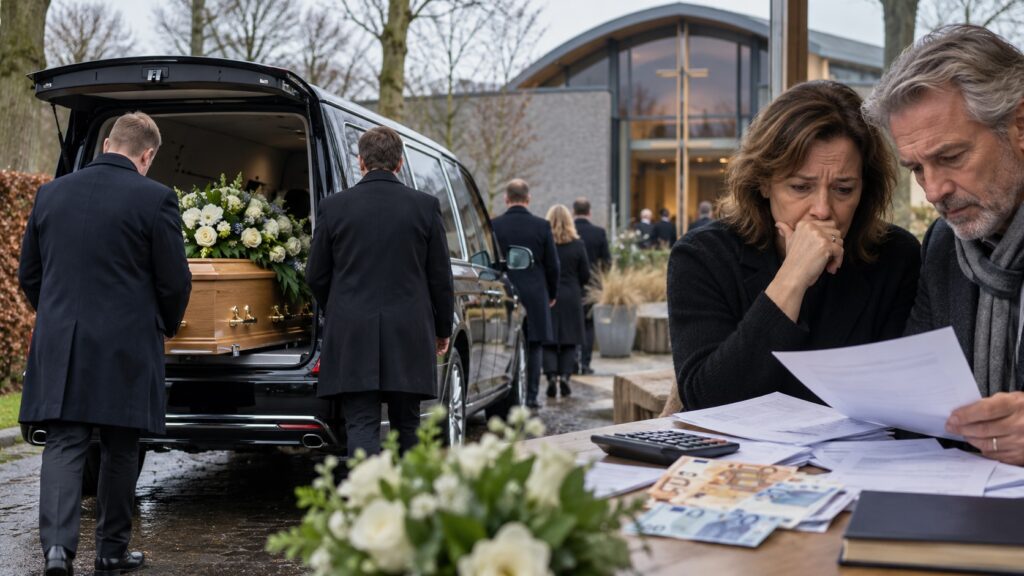
Wie nu te krap begroot, kan in de toekomst geconfronteerd worden met een onaangename financiële tegenvaller. Recente berekeningen tonen aan dat begraven er over dertig jaar flink in de papieren kan lopen. Ook cremeren wordt steeds prijziger.
Deze ontwikkeling roept vragen op over wat dat betekent voor ieders budget, verzekering en keuzes rond het afscheid.
Wat uitvaarten nu kosten
Volgens uitvaartverzekeraar DELA liggen de gemiddelde kosten voor een uitvaart in Nederland momenteel rond de € 9.500. Een crematie kost daarbij gemiddeld € 8.500, terwijl een begrafenis doorgaans uitkomt op € 10.500. Uitvaartverzorger Monuta ziet doorgaans bedragen variëren tussen de € 7.000 en € 11.500.
Achter deze gemiddelden gaan aanzienlijke verschillen schuil. De uiteindelijke rekening is sterk afhankelijk van verschillende factoren, zoals het aantal gasten, de duur en locatie van de plechtigheid, de keuze voor muziek, sprekers, bloemen, drukwerk, vervoer en catering.
Kleine keuzes lijken misschien onbenullig, maar de optelsom zorgt snel voor een aanzienlijk bedrag.
Waarom begraven vaak duurder is
Bij een begrafenis komen specifieke extra kosten kijken die bij een crematie afwezig zijn of minder hoog uitvallen. Denk aan grafrechten, het openen en sluiten van het graf, onderhoudskosten en meestal een grafsteen of ander gedenkteken.
Deze kostenposten verschillen per locatie en beheerder, waarbij de tarieven van gemeenten en begraafplaatsen uiteen kunnen lopen.
Een particulier graf voor meerdere decennia brengt aanzienlijk hogere kosten met zich mee dan een algemeen graf met een kortere looptijd. Factoren als ligging, exclusiviteit en schaarste drukken eveneens hun stempel op het uiteindelijke prijskaartje.
Wat inflatie in dertig jaar doet
Als men uitgaat van een jaarlijkse inflatie van 2,5%, stijgt de prijs van een crematie van € 8.500 naar circa € 17.800 in het jaar 2056. Voor een begrafenis groeit het bedrag van € 10.500 naar ongeveer € 22.000. Daarmee verdubbelen de kosten in dertig jaar tijd ruimschoots.
Het uiteindelijke bedrag hangt samen met de gemiddelde prijsstijging. Bij een inflatie van 2% komen de kosten van een crematie uit op ongeveer € 15.400 en een begrafenis op € 19.000. Met een inflatie van 3% lopen die bedragen op tot respectievelijk € 20.600 en € 25.500. Samengestelde groei over de jaren zorgt voor een fors effect.
Zo reken je dat door
De rekenmethode is eenvoudig: de huidige kosten worden jaarlijks vermenigvuldigd met het gekozen inflatiepercentage. Het betreft geen exacte voorspelling, maar een scenario. Hoewel niemand exact weet hoe de kosten van energie, personeel en materialen zich ontwikkelen, maken dergelijke berekeningen duidelijk wat inflatie doet met vaste uitgaven.
Een polis van € 10.000 lijkt vandaag royaal, maar kan in 2056 een flink tekort opleveren dat nabestaanden zelf moeten bijpassen. Tijdig bijsturen kan veel stress en extra kosten voorkomen.
De Belgische vergelijking
In België liggen de huidige uitvaartkosten doorgaans lager dan in Nederland. Daar bedragen de kosten vaak tussen de € 5.000 en € 8.000, terwijl traditionele begrafenissen starten rond de € 7.000. Wanneer men rekent met 2,5% inflatie, stijgt zo’n uitvaart over dertig jaar naar circa € 14.683.
De cijfers zijn niet direct vergelijkbaar met Nederland vanwege verschillen in samenstelling, regelgeving en tarieven. Maar de conclusie blijft gelijk: inflatie verdubbelt op termijn moeiteloos de kosten, ook bij een emotionele verplichting waar men liever niet op bezuinigt.
Waar de rekening uit bestaat
De totale uitvaartkosten zijn een optelsom van mensen, tijd en benodigde diensten. Denk aan de uitvaartverzorger, verzorging en opbaring, vervoer, kist of urn, locatie en techniek, bloemen, drukwerk, muziek en catering. Bij een begrafenis komen daar de grafkosten en een gedenkteken bij.
Ook bij cremeren lopen de bedragen uiteen. Men betaalt voor de aula en het crematorium, de condoleanceruimte, tijdsloten, eventueel livestreamen, gedenkartikelen en de bestemming van de as. Elk extra onderdeel lijkt klein, maar het totaalbedrag loopt snel op.
Lokale verschillen en termijnen
Grafrechten verschillen aanzienlijk per gemeente en per begraafplaats. Begraafplaatsen die populair zijn, hanteren vaak hogere tarieven vanwege schaarste en strengere onderhoudseisen. Bovendien betaalt men meestal voor een bepaalde termijn; verlengen of overschrijven van grafrechten levert opnieuw kosten op, die soms fors kunnen zijn.
 LEES OOK:Laatste woorden van Ben Saunders op social media komen keihard binnen
Het is verstandig tijdig te informeren naar de tarieven, beschikbaarheid en looptijden in de eigen gemeente. Een algemeen graf met korte looptijd is vaak voordeliger, maar sluit niet altijd aan bij ieders wensen. Een familiegraf biedt rust en continuïteit, maar vraagt om een ruimer budget en afspraken voor de lange termijn.
Voorkom een financiële tegenvaller
De grootste valkuil is denken dat “het wel gedekt is”. Oude verzekeringspolissen zijn door inflatie vaak uitgehold en bieden minder zekerheid dan verwacht. Hierdoor moeten nabestaanden soms alsnog bijbetalen op een moment dat zij juist andere zorgen hebben.
Het is daarom raadzaam om documenten door te nemen, bedragen en dekking te controleren, en te kijken of indexatie is meeverzekerd. Wanneer automatische aanpassing ontbreekt, kan het verstandig zijn het verzekerde bedrag te verhogen of aanvullend geld apart te zetten om persoonlijke wensen te kunnen bekostigen.
Check je verzekering kritisch
Het is belangrijk om te weten of er sprake is van een naturapolis (waarbij diensten zijn verzekerd) of een kapitaalpolis (waarbij een vrij besteedbaar bedrag is verzekerd). Dienstenpolissen zijn duidelijk, maar bieden minder flexibiliteit. Kapitaalpolissen geven meer keuzevrijheid, maar vereisen actief beheer om gelijke tred te houden met prijsstijgingen.
Neem contact op met de verzekeraar voor informatie over actuele uitkeringen, mogelijkheden tot indexatie en de optie om bij te verzekeren. Leg bovendien vast wie de contactpersoon is en waar de benodigde papieren zich bevinden. Duidelijke afspraken besparen tijd, misverstanden en onverwachte rekeningen achteraf.
Sparen, verzekeren of combineren
Zelf sparen biedt vrijheid en is geschikt voor wie specifieke wensen heeft. Let er echter op dat spaarrentes niet altijd gelijk opgaan met inflatie. Automatisch, maandelijks sparen werkt het best en maakt het bedrag behapbaar zonder dat men er telkens aan hoeft te denken.
Veel mensen kiezen voor een combinatie: een verzekering voor de basiszekerheid, aangevuld met een spaarpotje voor extra’s zoals muziek, bloemen of een bijzondere locatie.
Het spreiden van de opbouw, het jaarlijks evalueren en het aanpassen van bedragen bij veranderingen in het leven (zoals verhuizen, trouwen, kinderen krijgen of van baan wisselen) zorgt voor een passende voorziening.
Maak geld direct beschikbaar
Zorg ervoor dat nabestaanden direct toegang hebben tot het geld wanneer het nodig is. Dit kan via een gezamenlijke rekening, een gemachtigde of een aparte, goed vindbare spaarrekening. Het is belangrijk om administratieve blokkades in de eerste week te voorkomen.
Leg daarnaast duidelijke instructies vast: welke rekening bedoeld is, welke verzekering erbij hoort en waar polissen en wachtwoorden liggen. Een klein mapje of digitaal document met kerninformatie voorkomt vertraging en dure, haastige beslissingen onder tijdsdruk.
Leg wensen vast
Noteer of je wilt worden gecremeerd of begraven, hoe sober of uitgebreid het mag, wie er spreekt, welke muziek je mooi vindt en het verwachte aantal gasten. Duidelijke keuzes sturen automatisch aan op het totale kostenplaatje.
De wensen hoeven geen strak draaiboek te zijn; een richting geeft al duidelijkheid. Schrijf op wat voor jou echt belangrijk is en wat voor jou slechts een “nice to have” is. Dit helpt nabestaanden om binnen het budget toch jouw karakter terug te laten komen.
Praat met je naasten
Het moeilijkste is vaak het eerste gesprek. Plan dit op een rustig moment en houd het praktisch. Het gaat niet om onheil, maar om het creëren van rust voor later. Zo voorkom je giswerk, misverstanden en onnodige uitgaven op een kwetsbaar moment.
Laat weten waar de documenten liggen, wie gebeld moet worden en wat de bedoeling is. Geef ruimte voor vragen en emoties. Als iedereen weet waar hij aan toe is, wordt het einde minder onoverzichtelijk en hopelijk ook minder onbetaalbaar.
Tot slot: denk vooruit
Uitvaartkosten zullen waarschijnlijk blijven stijgen. Met bewuste keuzes vandaag kun je financiële zorgen in de toekomst vermijden. Door scenario’s door te rekenen, de polis te controleren en stap voor stap een plan te maken dat aansluit bij je wensen, voorkom je onaangename verrassingen op een kwetsbaar moment.